
图源:Foundry Robotics经Business Wire于2026年10月28日发布的融资公告,同一公告图片取自Yahoo同步分发页。该图为融资与工厂建设宣传图,并非实际机器人生产线或现场验收照片。
统计窗口:2026年10月28日08:00—10月29日08:00(北京时间,UTC+8)
本期收录:4条|行业政策与供应链、机器人企业经营、柔性机器人装配、北美工业机器人订单
01|美国发布机器人和工业机械进口安全公告:先谈判,未立即加征新关税
首次披露:2026年10月28日
涉及方向:机器人整机、四足和人形机器人、工业机械、进口零部件、海外市场准入
配图:AI 生成示意图,用于说明机器人贸易与供应链主题,并非政策发布现场照片。
事实摘要
美国白宫于10月28日发布依照《1962年贸易扩展法》第232条制定的公告,认为机器人、工业机械以及相关零部件的进口存在国家安全风险,要求商务部长与美国贸易代表和贸易伙伴展开或继续谈判,并在180天内提交进度更新。公告列举自主机器人、人形与四足机器人、自动地面车辆,以及工业机械在关键制造与基础设施中的作用。
本公告没有立即设立新的机器人进口关税税率。 文中列出的关税、配额、费用和美国本土制造激励均是后续谈判结果或替代方案的可能选项,不能写成已生效政策。
技术与供应链拆解
这一措施首先是进口政策而非机器人技术标准。对出口美国的机器人制造商,影响路径可能包含产品和关键零件原产地证明、软件与固件维护、安全与网络安全说明、供应链来源追溯、报价有效期以及美国本土集成替代能力。但现阶段不应推断某款人形机器人或某家供应商已受到具体税率影响。
技术与产业意义
跨境工业自动化系统具有较长使用周期,需要持续维修、升级和备件供应。如果进口政策后续改变,设备生命周期成本及采购决策可能先于机器人性能本身产生变化。另一方面,政策对美国本土制造及本地组装的影响,取决于实际实施细则而非公告标题。
仍待验证
是否最终新增税费或配额;适用的海关税则号与豁免规则;是否区分工业机器人、服务机器人、自动化机械与零部件;谈判结果;对已签约设备、在途设备和后续维护的具体影响。
02|宇树科技披露三季报:营收增长近70%,研发支出大幅增加
首次披露:2026年10月28日
涉及方向:人形与四足机器人、具身智能模型研发、机器人企业经营与商业化
图源:Terra Robotics的Unitree H2产品资料页,用于标识宇树的历史产品形象,非10月28日财报现场照片,也不代表该机型单独贡献的收入。该型号产品资料可由宇树官网H2页核对。
事实摘要
宇树科技10月28日披露2026年第三季度财务表现:季度营收约6.65亿元人民币,同比增长约69.9%;归属于母公司股东的净利润约1.127亿元,同比下降约17.4%;研发费用约1.27亿元,同比增长249.6%,占当季营收约19.1%。按当期公告口径,2026年前三季度营收约18.2亿元,同比增长约55.7%;归母净利润约3.867亿元,同比增长约270.5%。
公司对前三季度净利增速的解释包含上年同期较大的一次性股份支付费用形成的基数影响。净利润增长不应直接等同于今年前三季度机器人销量或经营质量同比增长270%。
技术与经营拆解
对具身智能厂商而言,研发费用不仅来自机器人机械结构和驱动控制,还包括大模型研发、训练算力、算法团队及实验平台。研发费用快速增加意味着营收增长同时需要支撑更昂贵的技术迭代过程;本期并未公布足够的可比产品级销量、毛利、真实客户复购和各型号收入细分,无法从总营收推算人形机器人单机销量。
技术与产业意义
机器人公司开始披露周期性财务报表,使市场能够同时观察经营收入、利润与研发强度,而不再只依靠产品视频、自由度、峰值扭矩、行业订单等宣传性指标。需要把机器人硬件交付、经销商销售、研发服务、租赁及其他收入分开核算,才能真正比较行业商业化质量。
仍待验证
人形与四足机器人分产品实际销量、出货与确认收入的差异;订单客户结构;扣除非经常性损益后的利润表现;现金流及库存变化;未来研发费用投入与产品商业回报。
03|Foundry Robotics获1亿美元A轮,推进13万平方英尺柔性机器人装配工厂
首次披露:2026年10月28日11:00 EDT,折合北京时间10月28日23:00
涉及方向:机器人柔性装配、制造即服务、机器人软件与工业规模化融资

配图:AI 生成示意图,用于说明柔性机器人装配与制造服务概念,并非 Foundry Robotics 实际工厂照片。
事实摘要
美国加州Foundry Robotics宣布完成1亿美元A轮融资,由Marlinspike Partners领投,Khosla Ventures、Red Glass Ventures及多家新老投资机构参加。公司同时披露在Emeryville拥有130,000平方英尺(约12,077平方米)的设施,用于扩充复杂机电装配能力,涉及无人机、地面机器人、线束、数据中心基础设施及其他工业硬件。
融资规模与设施建筑面积不等于当下已实现的量产机器人数量。 公司称已服务国防和商业客户,但未公开足够信息验证实际出货、订单金额及产能利用率。
技术拆解
Foundry提出将高精度机器人装配单元与人工制造专家结合,以自有工厂提供“制造即服务”(Manufacturing-as-a-Service)。其FoundryOS软件系统连接机器人单元、工厂作业层与云端数据,目标是在多种低批量、复杂装配任务间复用机器人能力,并将历史作业数据反馈至模型以持续改进。
与汽车工业固定型生产线相比,其难点在于跨产品工装切换、零件定位、接触力控制、质量检测、可追溯性以及将人工经验转化为机器人可用的装配策略。媒体和公司称其为“自主工厂”,并不意味着完全无人运行或独立通过全部安全认证。
技术与产业意义
面对产品更新快、单款数量有限但装配精度要求高的硬件行业,柔性机器人单元可能改善传统专线建造和换型周期。商业价值应由实际合格产出、单位装配成本、任务切换工时和客户留存来衡量,而不是融资额或地面面积。
仍待验证
不同产品类型上的自动装配占比;人工介入频率;从设计文件到量产的平均周期;首件合格率与批量良率;设施实际运行产能;公开客户签收情况;FoundryOS的模型架构与跨任务迁移效果。
04|北美第三季度工业机器人订单同比增长24.8%,汽车零部件与半导体需求拉动
首次披露:2026年10月28日
涉及方向:工业机器人采购需求、汽车零部件、半导体设备、协作机器人、供应链
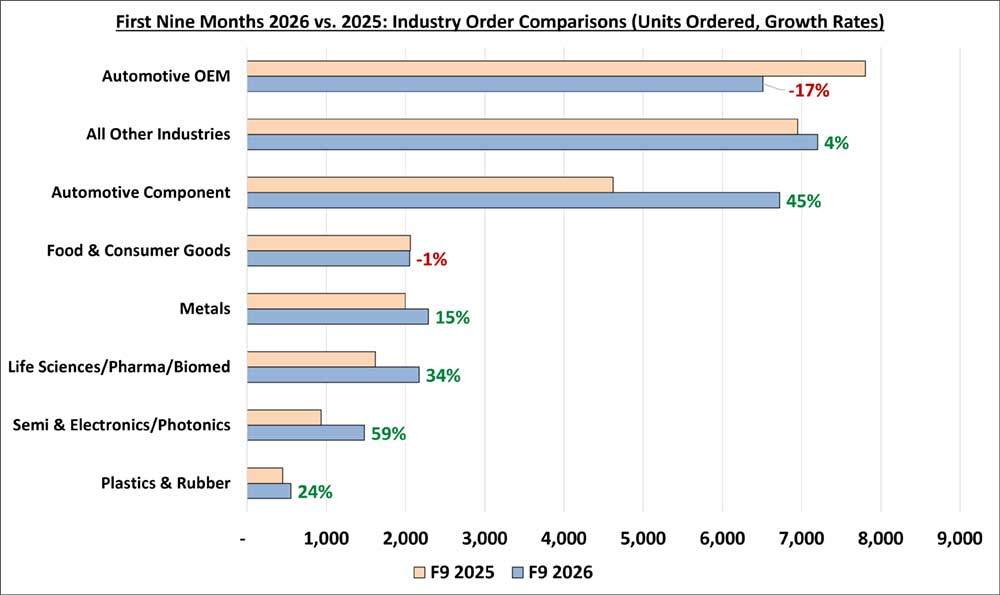
图源:Association for Advancing Automation(A3)2026年10月28日统计公告。注意:该图是2026年前九个月(1—9月)的行业比较,并非第三季度单独的行业分布图;下文三季度数据以原公告文字为准。
事实摘要
A3最新统计显示,2026年第三季度北美企业订购10,989台机器人,订单金额约7.235亿美元;与2025年同期相比,订购数量增长24.8%、金额增长26.1%。2026年前三季度合计订购28,984台、约18.9亿美元,对应同比增长9.6%和13.3%。
行业表现不均:第三季度汽车零部件企业订单数量同比增长90.4%,半导体/电子/光电子增长97.6%,生命科学/制药/生物医药增长38.7%,食品与消费品行业反而下降23.7%。协作机器人第三季度订单约1,831台、金额约6,380万美元,数量同比增长约56%。
技术与供应链拆解
订单数量反映新采购意愿,不等于当季完成安装、验收、实现收入或出货。汽车零部件产业通常需要焊接、上下料与自动化装配单元;半导体及电子行业更关注精密搬运、洁净兼容与过程检测。协作机器人的增长可能表明柔性自动化更受采用,但行业统计没有证明它们都具备自主具身模型能力。
技术与产业意义
与单个厂商的订单公告相比,行业协会统计可为判断下游需求变化提供更广的样本:美国和北美制造商正在增加工业自动化采购,但增速分布存在行业差异。对供应商而言,控制器、伺服驱动、工业视觉、精密减速器与产线集成商的机会,与下游具体行业资本开支结构直接相关。
仍待验证
订单在未来季度的实际交付和取消比例;订单统计覆盖地区及成员样本边界;价格变化及机器人规格差异;第三季度增长是否延续至全年;协作机器人是否增加新的终端行业客户。
今日供应链观察
机器人出口合规、制造柔性化与下游订单结构正在同时重塑供应链决策。 美国最新进口公告为跨境整机、控制器、驱动器与关键设备的长期采购增加政策不确定性,但截至公告发布日不能将其记为已增加关税;Foundry试图把装配与产线规划转为可持续运营的服务;A3订单统计显示汽车零部件、半导体与生命科学行业的工业自动化需求增长,而食品消费品仍承压。三类变化发生于贸易、工厂运营和终端采购三个层次,不能用单一“机器人需求旺盛”的结论概括。
今日技术主线
从机器人运动性能竞争延伸到“研发成本—实际制造能力—客户采购—合规交付”的完整链条。 宇树三季报提示研发强度增长和营收增长可能同时发生;Foundry的模式要证明机器人装配单元能跨产品稳定复用;A3工业订单证明终端采购周期正在变化,但不能推导人形机器人的销售数量。下一步值得追踪的量化指标是分产品实际出货、模型训练成本、产线合格率、订单转验收率和零件来源可追溯性。
评论 (0)
登录 后参与讨论
加载评论中...