
今日 Top 5
1. Boston Dynamics 把 Atlas 训练中心搬进现代汽车工厂:从 Demo 转向“工厂内数据闭环”
Boston Dynamics 9 月 21 日宣布,其 Robotics Metaplant Application Center(RMAC)已在现代汽车集团美国 Metaplant America 厂区内投入运行。RMAC 当前让 Atlas 在真实制造环境中进行物流与零部件排序训练,并计划逐步扩展到部件装配;现代汽车集团同时表示,未来几年计划在现代/起亚全球工厂部署 25,000 台机器人,并建设年产 30,000 台机器人的美国生产设施。

图:RMAC/Atlas 训练概念图。图片来源:MK;本条事实以 Boston Dynamics 官方公告为准。
技术拆解
Atlas 官方规格为约 1.9 m、90 kg、56 DoF,手指和手掌配有触觉传感器,并使用 360° 视觉。其公开负载参数包括瞬时 50 kg、持续 30 kg、单手 20 kg;标准电池续航约 4 小时,重载场景约 2 小时,支持约 3 分钟自主换电。机器人可采用自主、VR 遥操作和 Tablet 等控制方式。
RMAC 的技术价值在于把 遥操作/示教 → 真实生产数据 → 技能训练 → 多机下发 → 工厂系统集成 放进一个连续闭环。Boston Dynamics 的 Orbit 平台还可与 MES/WMS 等工厂系统连接,使机器人任务不再孤立于制造信息系统之外。
技术与产业意义
这条路线说明人形机器人进入工厂后,训练环境本身正在成为基础设施。与实验室采集相比,真实产线能持续产生物料差异、人员干扰、异常摆放、节拍波动和失败恢复数据,这些数据更接近最终任务分布。
如果“一个 Atlas 学到的技能能够向整支 fleet 部署”这一架构稳定,机器人扩张的瓶颈就会从“每台机器人单独调试”转向技能验证、数据质量和工厂级安全管理。对整机厂而言,竞争不再只在本体,还包括训练中心、遥操作工具、任务编排和制造系统接口。
仍待验证
- 25,000 台是现代汽车集团未来几年部署计划,不等于已经形成等量订单或完成交付;
- 30,000 台/年的美国工厂数字是规划产能,不代表实际产量;
- Atlas 的 50 kg、4 小时续航等为厂商规格,需要结合工况、速度和任务周期理解;
- RMAC 当前仍以训练与验证为主,部件装配、人工接管率、MTBF 和单位任务成本尚未公开。
来源:
- Boston Dynamics|RMAC 官方公告
- Boston Dynamics|Atlas 官方规格
2. IFR 首次单列人形机器人销量:2025 年全球约售出 7,000 台,多数仍服务研发与数据生产
Reuters 9 月 21 日援引国际机器人联合会(IFR)数据称,2025 年全球约售出 7,000 台人形机器人,用于工业和专业服务场景。这是 IFR 首次单独统计人形机器人;报道同时指出,相当一部分 2025 年销量流向研究机构和企业,用于生成训练数据和改进 AI 模型,而非直接承担生产劳动。

图:广西柳州机器人数据训练中心中的人形机器人训练场景。图片来源:BR-CN。
技术拆解
IFR 对“humanoid”的统计定义强调两点:具有人类形态特征,并能在面向人的环境中自主执行任务;是否采用双腿并不是唯一判断条件。
这组数据本身不是某项技术突破,但为行业提供了重要基线。作为对照,IFR 此前统计 2024 年全球工业机器人安装量约 54.2 万台,专业服务机器人销量约 19.9 万台。约 7,000 台的人形机器人仍处于非常早期的规模。
技术与产业意义
“销量”需要与“生产性使用”分开理解。现阶段不少人形机器人被用于研发、数据采集、模型训练和场景测试,本质上更接近具身 AI 研发基础设施,而不是已经替代人工的生产设备。
因此,未来判断人形机器人商业化进度时,单纯比较出货量会越来越不够。更有解释力的指标包括:真实生产任务占比、每日有效工作时长、人工接管率、重复采购、单任务成本和设备利用率。
仍待验证
- IFR 尚未公开完整的厂商、国家和应用结构细分;
- “约 7,000 台”不包含消费机器人和军用机器人,医疗机器人也采用独立分类,因此不能与所有“类人形产品”直接相加;
- 研究/数据用途与生产用途的具体比例没有公开;
- 不同企业对“销售”“交付”“部署”的口径仍不统一。
来源:
- Reuters|IFR 首次统计全球人形机器人销量
3. MorFiC:一套四足运动策略零样本迁移到 7 种本体,尝试减少“换机器人就重训”
马里兰大学与 George Mason University 团队 9 月 21 日介绍 MorFiC(Morphology-aware FiLM Critic);论文已被 CoRL 2026 接收。团队在一个四足机器人上训练策略,并将同一策略零样本迁移到 7 种不同平台;在真实 Unitree Go1 和 Go2 上也进行了无需微调的测试。

图:Unitree Go1 / Go2。图片来源:PingWest;MorFiC 实机实验使用了 Go1 和 Go2。
技术拆解
MorFiC 针对的是强化学习中的 critic 失配问题。机器人换成本体后,质量、腿长、关节限位、马达能力都会变化;如果 critic 仍按原本体估计状态价值,策略训练容易出现错误反馈。
该方法把质量、关节限制等形态参数显式注入 critic,让 value estimation 对本体变化更敏感,而 actor 保持可跨平台使用。马里兰大学称,训练约 2 小时后,策略可直接迁移到多个平台;在仿真 AlienGo 上达到 1.98 m/s,而若干传统 RL 基线低于 0.65 m/s。真实 Go1 测试中达到约 1.4–1.7 m/s,10 次运行中超过 80% 未出现冻结或步态失败;Go2 约为 1.1–1.3 m/s。
技术与产业意义
如果运动策略能够跨相近本体迁移,整机厂不必为每个尺寸、负载和硬件版本重新训练完整 locomotion policy。对拥有多款四足或未来多尺寸人形的平台公司,这能显著降低算法维护成本。
这项工作的价值更偏“工程效率突破”而非通用机器人基础模型:它修复了跨本体 RL 中一个具体而常见的价值估计问题,可能成为多硬件 SKU 共用底层运动策略的一种方法。
仍待验证
- 迁移仍依赖本体相似性;团队指出在更重、差异更大的平台上会失败;
- 当前验证集中在四足 locomotion,尚未证明可直接扩展到双足、人形或操作任务;
- 实机样本仍较小,Go2 表现也弱于 Go1;
- “约 2 小时训练”与其他方法的时间比较来自研究团队描述,硬件、仿真并行度和算力条件需要统一后才可严格比较。
来源:
- University of Maryland|MorFiC 研究介绍
- arXiv|MorFiC 论文
4. 本末动力启动港股招股:直驱机器人动力模组进入资本化与规模制造阶段
本末动力(Direct Drive Tech)9 月 21 日启动香港全球发售,计划发行 5,000 万股 H 股,发售价为 21.6 港元/股,按该价格计算募资规模约 10.8 亿港元,预计 9 月 29 日上市。公司核心业务为机器人直驱动力模组和运动系统。
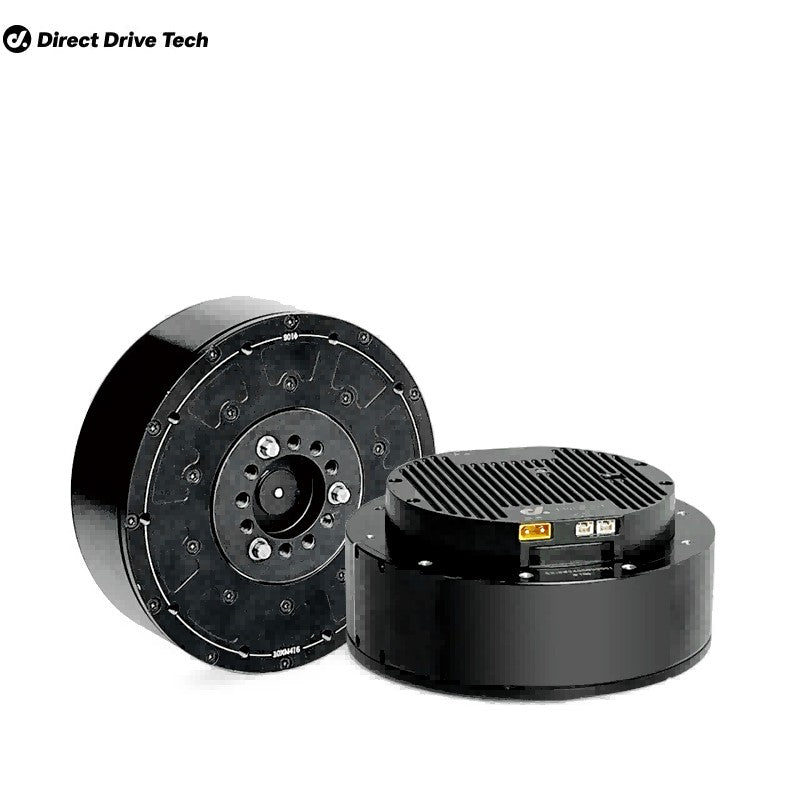
图:Direct Drive Tech P1010B_111 直驱动力模组。图片来源:AI FitLab;招股事实以港交所/Reuters 为准。
技术拆解
直驱路线的核心是尽量减少甚至取消传统高减速比传动,让电机更直接地输出关节或轮端运动。优势通常包括结构简化、低回差、噪声和磨损降低、控制响应更直接;代价是电机需要在低速下直接提供足够扭矩,因此扭矩密度、电流能力、热管理、磁路设计和成本会成为核心约束。
本末动力目前的规模优势主要来自消费与移动机器人动力模组。公司此前披露 2025 年直驱动力模组出货约 850 万件;招股资料衍生数据显示,随着量产扩大,部分消费级模组平均单价约处在 28–30 元人民币区间,说明规模制造已经形成明显的成本曲线。
技术与产业意义
这次 IPO 的意义不只是融资,而是说明机器人核心动力部件已经出现足以支撑资本市场独立公司的规模。对于扫地机器人、庭院机器人、轮式机器人等高出货品类,直驱可以通过减少机械传动件进一步降低 BOM 和维护成本。
但在人形机器人上,直驱并不会自动取代谐波、行星或 QDD。高扭矩、紧凑关节仍需要在体积、热、峰值输出和效率之间权衡。因此,本末动力真正需要验证的是:其在消费级动力模组形成的制造、供应链和成本优势,能否上移到更高价值的人形/具身机器人关节。
仍待验证
- 850 万件主要反映现有消费和移动机器人业务,不能等同于人形机器人关节出货;
- 公司及第三方排名中的市场份额、行业第一等表述需结合招股书口径理解;
- 直驱在人形高负载关节上的热管理、连续扭矩和体积效率仍需与谐波/行星/QDD 方案做同工况比较;
- IPO 募资后的新增产能、海外客户和高价值产品占比,需要上市后财报持续验证。
来源:
- 港交所|本末动力全球发售文件
- Reuters|Direct Drive Tech 香港 IPO
- Direct Drive Tech|公司与产品资料
5. Pace Robotics:Centa Painter 半年订单簿达 5,000 万卢比,建筑机器人出现重复采购
Pace Robotics 9 月 21 日披露,其 Centa Painter 自 2025 年 12 月开始商业部署后,在约 6 个月内获得 ₹5 crore(5,000 万印度卢比)订单簿,已有 20 多家开发商和施工企业通过现场演示或实际工地评估,部分客户进入重复采购。
图:Centa Painter 在施工现场。图片来源:Pace Robotics / PR Newswire。
技术拆解
Centa Painter 采用模块化建筑表面施工平台,同一机器人可完成腻子、打磨、底漆和喷涂等墙面/顶面任务。公司强调机器人不依赖完全预扫描和理想化场地,而是在现场感知墙面、障碍物和施工区域后动态规划作业。
这一场景与工厂不同:建筑工地持续变化,墙面尺寸、门窗开口、地面平整度、人员和材料位置都可能变化。因此,系统除了运动控制,还需要定位、表面识别、任务规划、喷涂/刮涂工艺控制以及人工接管。
技术与产业意义
建筑机器人长期面临“实验室可用、工地不好用”的问题。Centa Painter 的信号在于真实工地部署 + 订单 + 重复采购开始同时出现,商业证据强于单次展会 Demo。
模块化也有直接经济意义:同一移动平台承担腻子、打磨、底漆和喷涂,可以把底盘、导航、感知和安全系统的成本摊到多个工序。若设备利用率足够高,比“每种工序一台专机”更容易形成 ROI。
仍待验证
- “最高 10 倍人工速度、减少 80% 人力、最高 3 倍成本节省”等指标均由公司发布,缺少独立工地长期对照数据;
- 公司官网不同页面对成本节省幅度存在不同宣传口径,因此不应直接作为稳定财务指标;
- 订单簿不等于收入确认,仍需观察交付周期、取消率、设备利用率和重复采购规模;
- 工地上的返工率、涂层质量、耗材损耗、维护频率和人工辅助时间尚未公开。
来源:
- Pace Robotics / PR Newswire|Centa Painter 订单与重复采购
- Pace Robotics|Centa Painter 官方产品页
今日供应链观察
过去24小时的供应链信息形成了一个很有代表性的对照。
一端是 Boston Dynamics/Hyundai 对未来数万台机器人部署和 3 万台/年产能的规划,代表高价值人形机器人开始提前建设制造与训练基础设施;另一端,本末动力已经在消费机器人动力模组上做到百万至千万件级出货,并把部分消费级模组价格压入数十元人民币区间,代表成熟品类中的规模经济已经真实发生。
这两端之间仍有很长距离。IFR 的约 7,000 台人形机器人年度销量说明,人形整机当前实际市场规模仍远小于传统工业机器人和专业服务机器人。因此,供应链不能只根据整机厂规划产能推算需求,还需要区分规划产能、实际出货、生产性部署和研发/数据用途。
直驱、谐波、行星和 QDD 也不会简单形成单一路线替代。不同关节的负载、体积、连续扭矩、回差、热管理与成本要求不同,未来更可能形成按关节位置和机器人品类分层的动力方案。
今日技术主线
今天的五条信息共同指向三个变化。
第一,真实环境正在成为训练基础设施:Atlas 把工厂本身变成技能与数据闭环,Pace Robotics 则在施工现场通过持续部署验证作业系统。第二,模型和策略开始追求跨硬件复用,MorFiC 尝试降低不同机器人本体之间的重训练成本。第三,商业化评价正在变得更严格:IFR 的销量基线提醒行业区分研发出货与生产性使用,本末动力的规模制造则说明真正成熟的供应链最终需要用实际出货、良率和成本曲线来验证。
机器人技术栈正在从单机性能扩展为:
真实世界数据 × 跨本体策略 × 核心动力模组 × 规模制造 × 生产性部署。
评论 (0)
登录 后参与讨论
加载评论中...